Quiero revisar retención y Formulario 220
Depuración y aplicación mensual
Para el procedimiento 1, después de calcular el IBC, el asistente propone los ingresos clasificados para retención del mismo trabajador, compañía y período. El operador revisa la procedencia, aplica explícitamente la propuesta y calcula la depuración. Después genera la aplicación mensual. La preliquidación se realiza después de la aplicación y antes del recibo. La revisión del responsable tributario sigue siendo necesaria.
Quiero calcular la retención del mes
- Confirma trabajador, compañía activa y período. Debe existir un cálculo IBC del mismo mes con sus conceptos de ingreso clasificados. La preliquidación todavía no es un requisito de este paso.
- Abre Nómina BPS → Retención → Calcular depuración (Proc. 1). Selecciona Trabajador, comprueba Compania y modifica Ultimo dia del periodo. Para el ejemplo de octubre, usa 31/10/2026; la fecha inicial puede ser septiembre.
- Lee Ingresos propuestos desde nómina, Estado de la propuesta y Motivo / procedencia. Si está Bloqueada, corrige la causa antes de continuar.
- Cuando esté Lista para aplicar, pulsa Aplicar propuesta. Revisa el valor en Ingresos laborales del período y pulsa Calcular depuración.
- Revisa el resultado y sus mensajes. El asistente contrasta el importe con las fuentes confirmadas; no acepta una cifra distinta para forzar el resultado. Las exenciones y deducciones tributarias se aplican dentro del cálculo, según la configuración y los soportes vigentes.
- Abre Retención → Generar aplicación mensual. Selecciona el mismo Trabajador y Último día del período. Pulsa Generar aplicación y revisa el resultado. Luego preliquida el período y continúa al recibo productivo. Si el contrato utiliza procedimiento 2, corresponde su porcentaje fijo vigente, no fuerces el procedimiento 1.
Resultado esperado: depuración revisable y aplicación mensual del trabajador, compañía y período correctos. Conserva la procedencia de ingresos y el resultado para la revisión; no equivalen a un certificado anual ni a un envío externo.
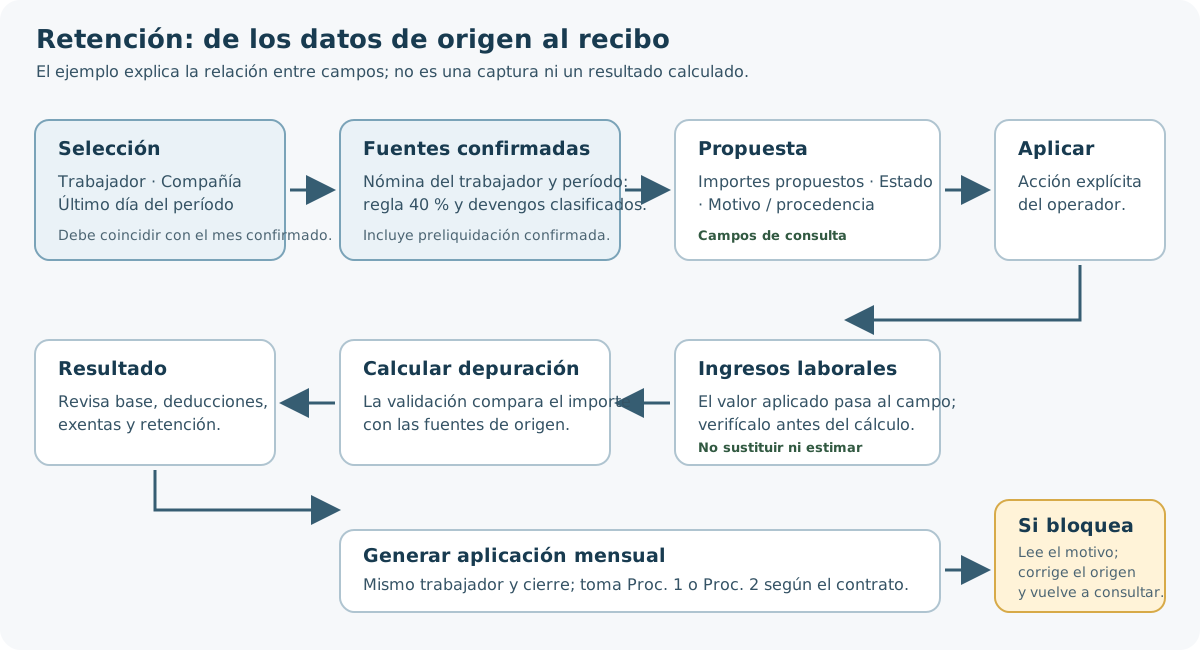
Esquema orientativo, no captura. Las capturas disponibles muestran asistentes sin trabajador seleccionado y detalles de navegación que no son adecuados para el manual del usuario. Se excluyen hasta tomar referencias limpias de las pantallas vigentes. No se afirma que haya una depuración o aplicación ejecutada en esas imágenes.
Si no puedes calcular la depuración
| Situación | Qué revisar y cómo recuperarse |
|---|---|
| Falta trabajador o período | Selecciona ambos y confirma que pertenecen al mismo mes y compañía; el aviso de selección incompleta no es un ingreso de cero |
| La propuesta está bloqueada | Lee Motivo / procedencia; revisa período, compañía y que exista un cálculo IBC con conceptos clasificados para retención |
| No hay un cálculo IBC utilizable | Completa Calcular IBC y aportes del período para el trabajador y cierre de mes; comprueba sus conceptos antes de volver a consultar la propuesta |
| Un concepto no tiene clasificación tributaria suficiente | El responsable debe revisar el concepto y su soporte fiscal; no lo excluyas para que el cálculo pase |
| Se indica tratamiento separado de prima, cesantías o intereses | Detén ese caso y solicita revisión del tratamiento correspondiente; no sumes ni elimines esos valores por estimación |
Aplicar la propuesta, calcular la depuración y generar la aplicación mensual son pasos distintos. El recorrido positivo con trabajador y resultado continúa pendiente de ejecución en el ejemplo.
Para la revisión anual independiente: la contadora/revisora debe usar su sesión autorizada, seleccionar el año y contrastar acumulados/recibos con el expediente y sus pendientes de fuente. No activar un calendario para aparentar que existe la aplicación mensual. Falta ejecutar y capturar el recorrido anual con datos sintéticos; las rutas de agosto de abajo siguen identificadas como históricas hasta su prueba.
Para qué sirve
Recorrido anual vigente: del soporte al F220
Guía de referencia; recorrido anual, pantalla y resultado no ejecutados en esta revisión. Este flujo es independiente de la depuración y aplicación mensual. Use solo fuentes anuales autorizadas y no confunda información precargada con un ejemplo ejecutado.
- Operador o administrador: en Generar soporte anual, elegir compañía, trabajador y año. Revisar que las depuraciones y recibos finalizados pertenezcan a ese corte y que el soporte esté aprobado antes de Generar borrador F220. Un soporte de revisión sin datos de nómina no se convierte en certificado.
- Revisor: abrir Expedientes Formulario 220 y comprobar cada casilla: disponible, no aplica, pendiente de dato o fuente, acumulado y diferencia. Las casillas 53 y 54 usan los aportes del trabajador y el Fondo de Solidaridad Pensional (FSP) desde sus cálculos. No distribuyas por estimación los ingresos no constitutivos de renta. Si falta el escalón aplicable de subsistencia, la casilla 54 queda pendiente.
- Contrastar importes contra valores esperados independientes. El folio de control no es el Número de formulario. El número solo se asigna si las demás casillas aplicables están completas; la serie corresponde a la compañía del soporte, no a otra compañía activa del operador.
- Administrador con responsabilidad contable: usar Aprobar revisión contable, registrar el motivo y el soporte. Las diferencias impiden aprobar. Aprobar un expediente con faltantes no completa las casillas ni habilita el certificado.
- Operador o administrador: Descargar certificado F220 solo aparece si se puede emitir y la revisión está aprobada. Exportar PDF/XLSX del expediente son salidas de revisión distintas; no las confundas con el certificado. Usa únicamente las opciones visibles del sistema.
- Revisa el archivo descargado: compañía y NIT, año, trabajador, número y casillas. La entrega al trabajador es posterior y la realiza una persona autorizada. La descarga local no transmite ni obtiene aceptación de la DIAN.
| Bloqueo | Recuperación autorizada |
|---|---|
| Faltan casillas o fuentes | Revisar la casilla y el documento que sustentan el dato; conservar el borrador y no aproximar importes |
| Falta la revisión contable | La persona revisora completa el cotejo y registra el motivo y soporte reales |
| No coinciden aportes, FSP o ingreso no constitutivo de renta | Revisar la trazabilidad, el período y los importes originales; no alterar el acumulado para ocultar la diferencia |
| Falta el soporte del escalón de subsistencia | Confirmar la fuente anual y su vigencia; no inferir el monto |
| La serie del formulario no corresponde a la compañía | Detenerse y solicitar revisión a quien administra la instancia; no renumerar certificados existentes |
| Descarga sin compañía | Corregir contexto autorizado del origen; no crear adjunto global ni ampliar acceso |
Capturas operativas pendientes: asistente con datos ficticios, soporte aprobado, matriz con fuentes/diferencias, revisión, PDF/XLSX y certificado solo si el sistema confirma que puede emitirse. No se generó ninguno en esta revisión.
Concentrar controles internos de retención en la fuente, Procedimiento 1 y 2, acumulados anuales y soporte técnico del Formulario 220. Sirve para saber qué información está preparada, qué está pendiente y qué requiere revisión profesional.
Captura histórica solo para reconocer la navegación. Las opciones actuales dependen del rol; no muestra el cálculo ni el resultado de retención.
Ruta exacta
Aplicación: Nómina BPS → contenedor: Retención → todo cuelga de Retención BPS
| Lo que necesitas | Opción de menú | Cómo se ejecuta |
|---|---|---|
| Revisar depuraciones del procedimiento 1 | Depuraciones (Proc. 1) | Lista |
| Controlar el procedimiento 2 | Porcentaje fijo (Proc. 2) | Lista |
| Mantener los cortes del art. 386 | Calendario Proc. 2 (art. 386) | Lista |
| Activar el calendario | Activar calendario Proc. 2 | Asistente |
| Ver la aplicación del período | Aplicaciones mensuales | Lista |
| Consolidar el soporte anual | Generar soporte anual | Asistente |
| Ejecutar el control anual | Generar control anual | Asistente |
| Trabajar el Formulario 220 | Expedientes Formulario 220, Catálogo casillas Formulario 220, Matriz de reglas F220, Datos gobernados F220, Acumulados F220 | Listas |
| Consultar la tabla vigente | Tabla art. 383, Beneficios tributarios | Listas |
Antes de empezar
| Requisito | Validación |
|---|---|
| Año gravable y periodo | Seleccione el corte correcto; no mezcle períodos. |
| Empleado/contrato | Confirme que la relación y compañía sean correctas. |
| Acumulados y recibos | Deben provenir de registros trazables. |
| Fuente del dato | Una tasa/casilla no se inventa: debe quedar fuenteada. |
| Revisor competente | La emisión o validación oficial requiere revisión de contadora/responsable autorizado. |
Qué muestra la pantalla
| Opción | Para qué sirve | Resultado esperado |
|---|---|---|
| Depuraciones (Proc. 1) | Revisar base y depuraciones mensuales | Componentes claros y pendientes visibles. |
| Porcentaje fijo / Calendario Proc. 2 | Gestionar flujo del procedimiento 2 | Calendario vigente o aviso de bloqueo si no existe. |
| Aplicaciones mensuales / Acumulado anual | Revisar trazabilidad por corte | Datos atribuibles a periodo y empleado. |
| Soporte técnico anual | Consolidar evidencia interna | Insumo revisable, no un certificado oficial definitivo. |
| Expedientes Formulario 220 | Congelar la matriz del soporte anual aprobado y revisar sus casillas | Borrador con pendientes visibles; si todas las casillas aplicables tienen fuente, queda listo para revisión contable. |
| Descargar certificado F220 | Entregar localmente al trabajador el certificado de ingresos y retenciones | Solo se habilita con matriz completa y revisión contable aprobada; no transmite el documento ni confirma aceptación externa. |
| Catálogo de casillas | Mantener referencia de casillas | Solo campos respaldados por su fuente; no agregar casillas por suposición. |
| Control anual | Contrastar estado y diferencias | Diferencias listas para revisión. |
Resultado esperado
El expediente puede quedar preparado para revisión, con las casillas disponibles, pendientes de datos/fuente y diferencias claramente separadas. Cuando todas las casillas aplicables están completas y la revisión contable queda aprobada, el producto ofrece Descargar certificado F220 para la entrega local del empleador al trabajador. El expediente técnico y sus exportaciones de revisión no son ese certificado.
Si aparece un bloqueo
| Mensaje o situación | Qué significa | Acción correcta |
|---|---|---|
| Calendario Proc. 2 inexistente/no vigente | No hay regla de calendario activa y fuenteada | Configure/revise el calendario autorizado; no fuerce la aplicación. |
| Pendiente de casilla/dato/fuente | Falta insumo para el borrador | Obtenga el dato o la fuente antes de marcar revisión. |
| Diferencia contable | Los acumulados no coinciden con el contraste | Investigue el origen y deje evidencia. |
Si la causa no se puede determinar con el expediente técnico, el proceso debe continuar como pendiente y pasar a revisión de la contadora; no se reemplaza un dato faltante con una estimación.
Límite de Formulario 220
Si falta una fuente, casilla aplicable o aprobación contable, la descarga permanece bloqueada y solo está disponible la evidencia de revisión. Verifica el certificado antes de entregarlo. La aplicación no transmite el documento ni confirma su aceptación por una entidad externa.
Cobertura
La aplicación reduce trabajo manual mediante trazabilidad y validaciones. La persona responsable de Contabilidad debe revisar la matriz, sus fuentes, el año gravable y el resultado antes de aprobar la emisión.
Trabajo manual y configuración
El calendario Proc. 2 y las referencias de casillas deben configurarse con una fuente autorizada. Contabilidad contrasta el expediente, los valores de entrada, el año gravable y cualquier diferencia antes de aprobar la descarga del certificado.